

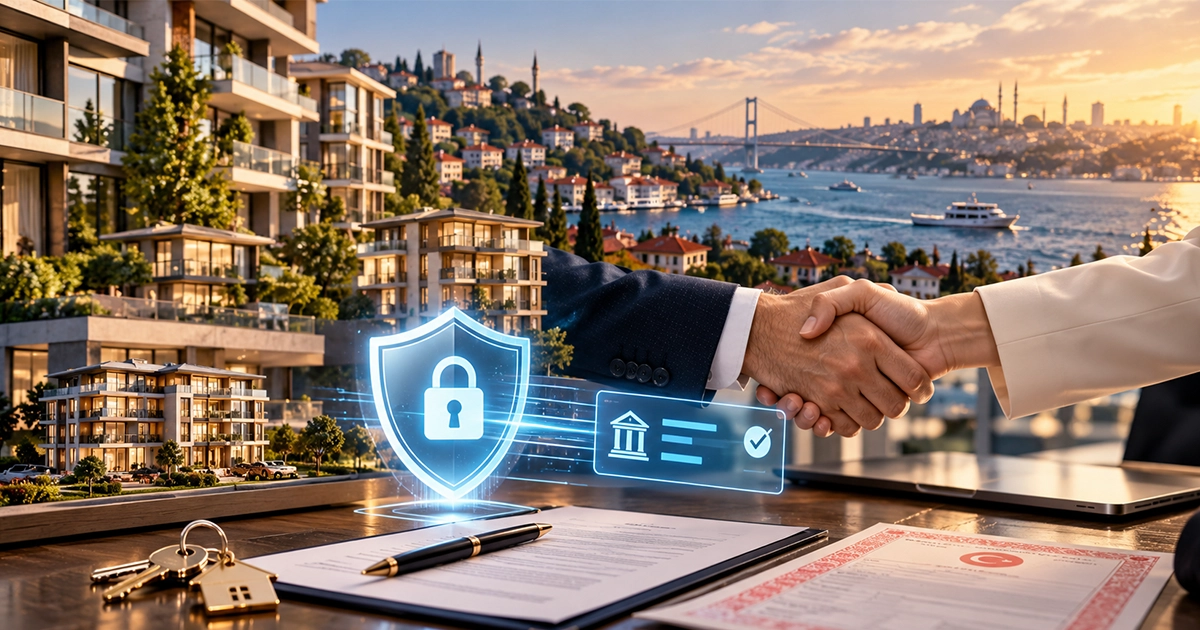
تستعد تركيا لدخول مرحلة جديدة في تنظيم عمليات بيع وشراء العقارات، مع اقتراب التطبيق الإلزامي لـ نظام الدفع الآمن في مبيعات العقارات (Güvenli Ödeme Sistemi)، والذي يهدف إلى جعل انتقال ملكية العقار وتحويل ثمن البيع أكثر أماناً وشفافية.
وبحسب أحدث بيان لوزارة التجارة التركية، تقرر تحديد 1 ديسمبر/كانون الأول 2026 موعداً لبدء التطبيق الإلزامي للنظام، بعد استكمال أعمال البنية التحتية والتكامل التقني بين الجهات المعنية.
ويمثل النظام تغييراً مهماً في طريقة إتمام الصفقات العقارية، خصوصاً أن المشتري لن يضطر مستقبلاً، في الحالات المشمولة بالنظام، إلى الاختيار بين تحويل مبلغ كبير للبائع قبل نقل الملكية أو انتظار نقل الملكية قبل دفع المبلغ.
الفكرة الأساسية أصبحت:
انتقال العقار وانتقال ثمنه بصورة متزامنة.
ما هو نظام الدفع الآمن للعقارات في تركيا؟
نظام Güvenli Ödeme Sistemi هو آلية تهدف إلى ربط عملية دفع ثمن العقار بعملية نقل ملكيته.
وبحسب التعديل الذي أُدخل على لائحة تجارة العقارات في 29 أبريل/نيسان 2026، عندما يتم دفع جزء من ثمن العقار أو كامل الثمن نقداً أو عن طريق الحوالة البنكية أو التحويل الإلكتروني للأموال ضمن الحالات التي تشملها اللائحة، يصبح استخدام نظام الدفع الذي يضمن انتقال الثمن والملكية بشكل متزامن إلزامياً عند بدء التطبيق.
بمعنى أبسط:
المشتري لا يريد دفع المال ثم انتظار الطابو، والبائع لا يريد نقل الطابو ثم انتظار المال.
النظام الجديد صُمم لمعالجة هذه المشكلة.
لماذا قررت تركيا تطبيق النظام؟
بيع العقارات يعني التعامل مع مبالغ مالية كبيرة.
وفي الطريقة التقليدية، قد يتم تحويل الأموال قبل نقل الملكية، أو دفعها نقداً، أو إجراء التحويل أثناء مراحل معاملة الطابو.
وهذا قد يخلق مجموعة من المخاطر للطرفين.
من جهة المشتري، هناك الخوف من دفع الأموال قبل إتمام انتقال الملكية.
ومن جهة البائع، هناك الخوف من نقل العقار وعدم استلام كامل المبلغ المتفق عليه.
كما أن حمل مبالغ نقدية كبيرة أو تنفيذ عمليات مالية خارج قنوات موثقة يزيد المخاطر.
لذلك يستهدف النظام الجديد بصورة أساسية:
- الحد من مخاطر الاحتيال والتزوير.
- حماية المشتري والبائع.
- تقليل التعاملات غير المسجلة.
- زيادة شفافية الصفقات العقارية.
- تقليل الحاجة إلى حمل مبالغ نقدية كبيرة.
- ربط دفع الثمن بإتمام نقل الملكية.
كيف سيعمل نظام الدفع الآمن؟
المبدأ الأساسي للنظام هو أن ثمن العقار ونقل الملكية يتمان بصورة مترابطة.
فبدلاً من قيام المشتري بتحويل الأموال مباشرة إلى البائع قبل التأكد من اكتمال نقل الملكية، تستخدم آلية دفع مرتبطة بعملية البيع.
وبحسب الآلية التي يجري تجهيزها، سيتم الربط بين أنظمة المديرية العامة للطابو والمسح العقاري TKGM والبنوك والجهات المالية المعنية.
والهدف النهائي هو ألا يصبح المشتري مالكاً للعقار دون انتقال الثمن، وألا يستلم البائع الثمن النهائي دون اكتمال عملية نقل الملكية وفق الآلية المقررة.
لماذا تأجل التطبيق إلى 1 ديسمبر 2026؟
النظام لم يكن مقرراً في الأصل أن يبدأ في ديسمبر.
فعند صدور التعديل في أبريل 2026، كان الموعد المحدد للتطبيق الإلزامي هو 1 يوليو 2026.
ثم استخدمت وزارة التجارة صلاحيتها لتمديد الموعد ثلاثة أشهر ليصبح 1 أكتوبر 2026.
وفي أحدث تحديث، تقرر إعادة تحديد موعد بدء التطبيق الإلزامي ليصبح:
1 ديسمبر 2026.
والسبب ليس التراجع عن النظام.
بل على العكس، أوضحت وزارة التجارة أن العمل الفني مستمر بالتعاون مع المديرية العامة للطابو والمسح العقاري TKGM.
وقد تم بالفعل إعداد البنية التحتية التقنية المتعلقة بتبادل البيانات بين أنظمة TKGM والبنوك، بينما تواصل البنوك تجهيز أنظمتها التقنية اللازمة.
وجاء التأجيل بهدف استكمال عمليات التكامل وتجنب المشكلات التقنية والتشغيلية عند بدء التطبيق.
تجربة تجريبية قبل التطبيق الكامل
من النقاط المهمة التي تضمنها البيان الأخير أن العمل لا يقتصر على تجهيز الأنظمة فقط.
فبعد جاهزية البنية التحتية للبنوك، من المخطط بدء تطبيق تجريبي Pilot للنظام.
وتهدف هذه المرحلة إلى اختبار آلية العمل والتكامل بين الجهات المختلفة قبل الانتقال إلى التطبيق الإلزامي الكامل.
وهذا يوضح سبب منح الجهات والبنوك فترة إضافية للاستعداد.
فالصفقات العقارية تتضمن مبالغ كبيرة، وأي خلل تقني في أنظمة الدفع أو الربط مع الطابو يمكن أن يسبب مشكلات مباشرة للمشتري والبائع.
ما دور البنوك؟
البنوك ستكون جزءاً أساسياً من البنية التقنية للنظام.
وتعمل الجهات المختصة على ربط أنظمة الطابو بالبنية المصرفية اللازمة لإجراء عمليات الدفع بصورة آمنة ومتزامنة مع انتقال الملكية.
ووفق البيان الأخير، تم الانتهاء من إعداد البنية الأساسية لتبادل البيانات بين TKGM والبنوك، بينما لا تزال البنوك تعمل على استكمال بنيتها التقنية الخاصة بالنظام.
كما تم اتخاذ خطوة إضافية تتعلق بتحديد جهة تكامل – Entegratör، بهدف تسهيل وتسريع تبادل البيانات وإنشاء البنية التحتية اللازمة بين أنظمة الطابو والبنوك.
ماذا يعني النظام للمشتري الأجنبي؟
هذه الخطوة مهمة بصورة خاصة للمستثمر الأجنبي.
فالشخص الذي يأتي من مصر أو السعودية أو الإمارات أو قطر أو الكويت لشراء عقار في تركيا قد يكون مطالباً بتحويل مبلغ كبير في سوق لا يعرف تفاصيله اليومية.
وهنا يكون السؤال الأكثر حساسية:
متى أحول الأموال؟
قبل الطابو؟
أثناء المعاملة؟
أم بعد نقل الملكية؟
وجود نظام رسمي يربط الدفع بعملية نقل الملكية يقلل مساحة عدم اليقين في هذه المرحلة من الصفقة.
وبالتالي يمكن أن يمثل النظام الجديد طبقة إضافية من الحماية للمستثمر المحلي والأجنبي على حد سواء.
هل يعني النظام انتهاء الاحتيال العقاري؟
لا.
وهذه نقطة يجب توضيحها.
نظام الدفع الآمن يحمي بصورة أساسية مرحلة انتقال الأموال المرتبطة بنقل الملكية.
لكنه لا يغني المستثمر عن فحص العقار قبل الشراء.
فالمشتري لا يزال بحاجة إلى التأكد من:
الوضع القانوني للعقار، وصاحب الملكية، والقيود المسجلة على الطابو، والعقد، والمشروع، والمواصفات، وسعر العقار، ووضع الشركة المطورة إذا كان المشروع قيد الإنشاء.
بمعنى آخر:
نظام الدفع الآمن يحمي عملية الدفع، لكنه لا يحول أي عقار تلقائياً إلى استثمار آمن.
خطوة جديدة نحو سوق عقاري أكثر شفافية
من منظور السوق العقاري، يمكن النظر إلى القرار بصورة إيجابية.
فكلما أصبحت حركة الأموال موثقة ومرتبطة بعملية نقل الملكية، تقل مساحة المعاملات غير المسجلة وتزداد إمكانية تتبع الصفقة بصورة أوضح.
وهذا مهم في سوق ضخم مثل السوق العقاري التركي الذي يشهد أكثر من مليون عملية بيع سكنية في سنوات عديدة.
كما أن تعزيز الشفافية في عمليات البيع قد يكون عاملاً إيجابياً بالنسبة للمستثمر الدولي الذي يقارن بين أكثر من دولة قبل اتخاذ قرار التملك.
ماذا يجب أن يفعل من يريد شراء عقار قبل ديسمبر؟
موعد 1 ديسمبر 2026 هو موعد بدء التطبيق الإلزامي المعلن للنظام الجديد.
لكن ذلك لا يعني أن المشتري يجب أن يتجاهل قواعد الأمان الحالية حتى ذلك التاريخ.
قبل تحويل أي مبلغ لشراء عقار، يجب التحقق من هوية الطرف المستلم وصفته القانونية، ومراجعة العقد، والتأكد من بيانات العقار والطابو، وتوثيق جميع المدفوعات، وعدم الاعتماد على الاتفاقات الشفهية في الصفقات الكبيرة.
أما بعد دخول النظام الإلزامي حيز التطبيق، فيجب الالتزام بالآلية الرسمية للحالات التي يشملها النظام وفق اللوائح والتعليمات التنفيذية.
ماذا يعني القرار لسوق العقارات في تركيا؟
النظام الجديد لا يتعلق برفع أو خفض أسعار العقارات.
أهميته في مكان آخر:
زيادة الثقة في آلية تنفيذ الصفقة نفسها.
وبالنسبة للمستثمر الأجنبي، فإن وضوح إجراءات الدفع ونقل الملكية عنصر مهم عند اختيار السوق الذي سيضع فيه رأس ماله.
وكلما أصبحت الإجراءات أكثر توثيقاً وارتباطاً بالأنظمة الرسمية، أصبح من الأسهل على المستثمر فهم كيفية انتقال أمواله وملكية العقار الذي اشتراه.
ولهذا يمكن اعتبار نظام الدفع الآمن جزءاً من خطوات تنظيم السوق العقاري التركي وتعزيز الشفافية فيه.
عمران ترك: الأمان يبدأ قبل تحويل الأموال
منذ عام 2016، تعمل عمران ترك في السوق العقاري التركي، مع تركيز خاص على مدينة يلوا ومناطقها المختلفة.
وتوفر الشركة خيارات متنوعة من الشقق والوحدات السكنية والاستثمارية والمشاريع الجاهزة وقيد الإنشاء، إلى جانب خطط دفع وتقسيط متنوعة وخدمات ما بعد البيع وإدارة العقارات.
وبالنسبة للمستثمر الأجنبي، فإن عملية شراء العقار لا تبدأ بتحويل الأموال.
بل تبدأ من اختيار العقار المناسب، وفحص تفاصيله، وفهم العقد وإجراءات التملك، ثم تنفيذ عملية الشراء والدفع وفق الأنظمة الرسمية المعمول بها في تركيا.
ومع بدء التطبيق الإلزامي لنظام الدفع الآمن اعتباراً من 1 ديسمبر 2026، تدخل السوق العقارية التركية مرحلة جديدة تهدف إلى جعل واحدة من أكثر مراحل الصفقة حساسية — انتقال المال مقابل انتقال الملكية — أكثر تنظيماً وأماناً للطرفين.
اشترك في النقاش