

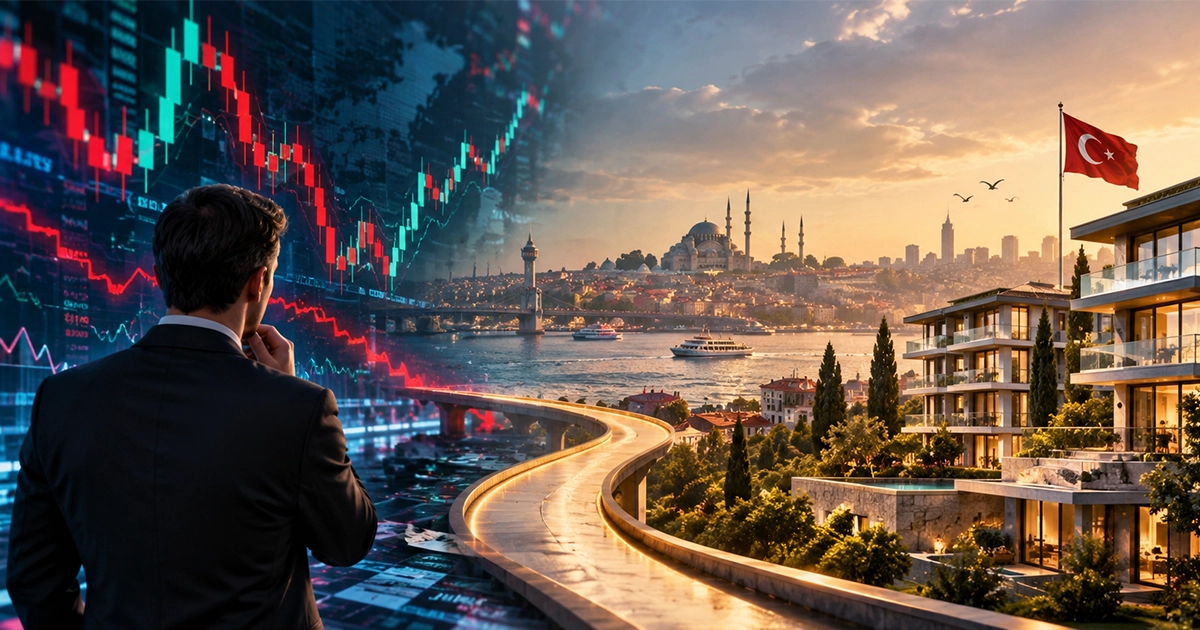
إذا أردنا أن نفهم سر الهزة الحالية التي شهدتها الأسواق المالية التركية، وما صاحبها من تقلبات حادة في البورصة (BIST 100) وتصفية الصناديق الاستثمارية، فإننا لسنا بحاجة إلى التعمق في المعادلات الاقتصادية المعقدة. القصة ببساطة تلخصها الفجوة بين “الاستثمار الافتراضي” على الشاشات و”الاستثمار الحقيقي” الملموس على الأرض.
أولاً: ماذا حدث في البورصة والصناديق الاستثمارية بلغة بسيطة؟
شهدت الأسواق المالية التركية موجة هبوط وتصفية سريعة، أثارت الذعر لدى شريحة واسعة من المستثمرين. وما حدث يتلخص في ثلاثة عوامل أساسية:
* تعديلات هيئة الأسواق المالية (SPK): أصدرت الهيئة الرقابية قواعد جديدة تتصل بآليات عمل الصناديق الاستثمارية ونسب التداول الحر للأسهم، بهدف حماية السوق وإعادة تنظيمه على المدى الطويل.
* سلسلة البيع الاضطراري (Margin Calls): مع استرداد آلاف المستثمرين لأموالهم من بعض الصناديق الاستثمارية، اضطرت شركات الوساطة والبنوك لمطالبة المتداولين بالهامش (الذين اشتروا أسهماً بقروض) بتقديم سيولة فورية لتغطية خسائرهم.
* التسييل القسري: للحصول على الكاش الفوري، اندفعت الصناديق والمستثمرون لبيع أسهمهم بشكل جماعي وسريع، مما أدى لتراجع المؤشرات مؤقتاً وشغّل آليات “دوارة التوقف” (Devre Kesici) لحماية البورصة.
المغزى هنا: الأزمة لم تكن ناتجة عن إفلاس شركات أو تراجع في الناتج المحلي الإجمالي، بل كانت “عاصفة فنية وتنظيمية” محصورة في أروقة الشاشات والصناديق المالية.
ثانياً: لماذا يتحول الاستثمار العقاري إلى “الملاذ الآمن” في تركيا؟
في أوقات اضطراب الورق والأسهم، تعود قاعدة الاستثمار الذهبية للظهور: “الرأس المال يبحث دائماً عن الأمان قبل العائد”. وهنا يبرز العقار كـ “حائط الصد” الأكثر ثباتاً في الاقتصاد التركي لعدة أسباب جوهرية:
* أصل ملموس محصن ضد تقلبات الهامش: على عكس الأسهم والصناديق التي قد تفقد نسباً مئوية من قيمتها في جلسة تداول واحدة بسبب “نداء الهامش”، فإن العقار أصل ملموس لا يخضع للتسييل القسري، ولا يتأثر بالخوف اللحظي للمتداولين.
* التحوط الطبيعي ضد التضخم (Inflation Hedge): يُعد العقار في تركيا الأداة الأكثر نجاحاً عبر العقود في حفظ القوة الشرائية ورأس المال؛ حيث تتزايد القيمة السوقية للأصول العقارية وتتعدل الإيجارات تلقائياً بالتوازي مع معدلات التضخم.
* الانتقال نحو دورة التيسير النقدي: مع توجه البنك المركزي التركي المرتقب لبدء خفض أسعار الفائدة، تتراجع فوائد الودائع المصرفية، مما يدفع السيولة الراجعة من البورصة والودائع مباشرة نحو الشراء العقاري للاستفادة من قفزات الأسعار المرتقبة.
ثالثاً: ملخص مقارنة الأداء بين أدوات الاستثمار
| الاستثمار | طبيعة المخاطر الحالية | مستوى الاستقرار والتحكم | العائد المتوقع للفترة القادمة |
|---|---|---|---|
| أسهم البورصة والصناديق | عالية جداً (تقلبات تنظيمية وهامش) | منخفض (مرتبط بحركة الشاشات والبيع القسري) | متذبذب ويتطلب خبرة وتحليل يومي |
| الودائع المصرفية | متوسطة (تراجع تدريجي مع خفض الفائدة) | مرتفع لحظياً / يتناقص مستقبلاً | يتراجع تدريجياً مع تيسير السياسة النقدية |
| الاستثمار العقاري | منخفضة جداً (أصل ملموس ثابت) | كامل (ملكيات عقارية وأصول حقيقية) | نمو رأسمالي مستدام + عائد تأجيري مستمر |
رابعاً: النظرة المستقبلية وفرص السوق العقاري
تُثبت الأزمات المالية المتلاحقة أن الاقتصاد الحقيقي القائم على الأصول هو الفائز في نهاية المطاف. إن الخروج الحالي للسيولة من الصناديق والبورصة ليس ضياعاً لرؤوس الأموال، بل هو إعادة توجيه ذكية للسيولة نحو الملاذات الأكثر أماناً.
ومع دخول مشروع البرنامج الاقتصادي حيز التنفيذ، وتراجع مستويات التضخم والمخاطر السيادية، يستعد القطاع العقاري في تركيا وبالأخص في المناطق ذات الجاذبية الاستثمارية والسياحية العالية لمرحلة جديدة من النمو المستقر والانتعاش السعري، مما يجعل الشراء واقتناء الأصول في هذه المرحلة قراراً استراتيجياً يحمي الثروات ويحقق توازناً مالياً على المدى الطويل.
بقلم/ عبد العزيز الكاشف

اشترك في النقاش